
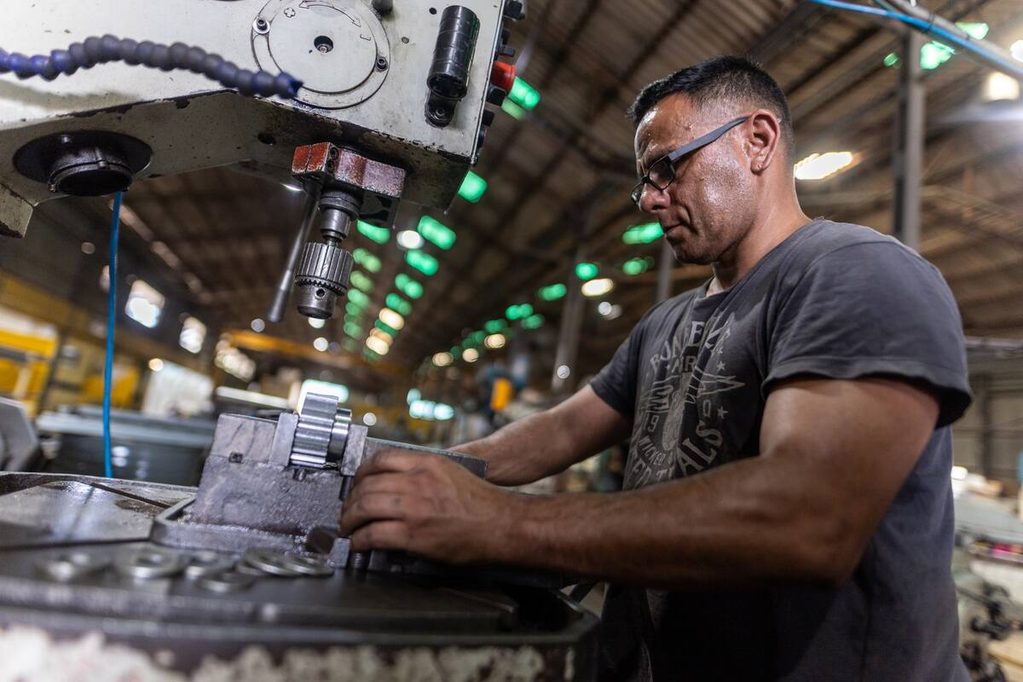
Según el informe mensual de ADIMRA, en agosto la producción sufrió una baja interanual del 6,1% y la capacidad instalada cayó al 39,6%, con retrocesos en el empleo, caída en el consumo y un escenario negativo generalizado en las provincias.
La industria metalúrgica atraviesa un momento de severa debilidad operativa y productiva en la Argentina. De acuerdo con el último relevamiento elaborado por el Departamento de Estudios Económicos de la Asociación de Industriales Metalúrgicos de la República Argentina (ADIMRA), durante el mes de agosto el sector utilizó apenas el 39,6% de su capacidad instalada, lo que significa un descenso de 5,2 puntos porcentuales respecto al mismo período del año anterior y deja sin uso a seis de cada diez unidades productivas. Esta marca sitúa la utilización de las plantas en uno de los niveles más bajos de la serie histórica, equiparable a los valores registrados durante la salida de la pandemia en 2020. Con este resultado, la actividad registró una baja del 6,1% interanual y un retroceso del 3,9% frente a julio, acumulando una contracción del 5,6% en los primeros ocho meses de 2026.
El parate de la actividad impacta de forma directa en el mercado de trabajo y en las finanzas de las compañías del sector. Durante agosto, el empleo en las firmas metalúrgicas experimentó una reducción interanual del 2,5% y una caída del 0,3% en la comparación mensual. Al mismo tiempo, el frente financiero evidencia tensiones crecientes: el 10,3% de las empresas relevadas presenta atrasos en el cumplimiento de sus obligaciones, lo que equivale a una de cada diez industrias. De cara al próximo trimestre, las expectativas de recuperación son sumamente cautas: el 68,1% de las empresas no proyecta incrementar sus niveles de producción —un 46,8% espera mantenerlos y un 21,3% prevé nuevas bajas—, mientras que el 32% anticipa alguna mejora, aunque partiendo de umbrales fuertemente deprimidos.
A nivel de rubros y cadenas de valor, el deterioro afectó a la totalidad del entramado industrial. Los segmentos con mayores caídas interanuales fueron Bienes de Capital (-11,1%) y Fundición (-7,9%), golpeados por la falta de pedidos y la contracción de la demanda. También cerraron en terreno negativo Carrocerías y remolques (-6,6%), Autopartes (-6,4%), Otros Productos de Metal (-4,7%), Equipos Eléctricos (-4,4%), Equipamiento Médico (-3,2%) y Maquinaria Agrícola (-2,7%). Por el lado de las cadenas de valor, por segundo mes consecutivo ninguna actividad logró terreno positivo, encabezando las pérdidas el sector de Consumo Final (-9,6%), seguido por la Construcción (-8,2%) y la demanda Agrícola (-7,9%).
Finalmente, el mapa geográfico reflejó una caída generalizada en todas las provincias metalúrgicas principales. Entre Ríos lideró los retrocesos interanuales con un -8,8%, seguida por Córdoba (-7,8%), Buenos Aires (-7,3%), Santa Fe (-4,4%) y Mendoza (-0,8%). Mientras en Córdoba influyó el parate en autopartes y bienes de capital, en la provincia de Buenos Aires las empresas señalaron una menor cantidad de pedidos combinada con una mayor competencia de productos importados. En Santa Fe y Mendoza, las caídas fueron parcialmente amortiguadas por el desempeño puntual de la maquinaria agrícola y nuevos contratos en bienes de capital, respectivamente.
Más historias
Indicadores sociales: El costo de los alimentos y servicios esenciales volvió a superar a los salarios mínimos
La inflación de septiembre repuntó al 1,9% impulsada por vivienda y educación; en Córdoba el indicador fue del 1,4%
Sin freno en la actividad: la industria y la construcción volvieron a caer en agosto y presionan la agenda económica