Blindaje fiscal: Daniel Passerini busca modificar con urgencia el Código Tributario para evitar una ola de reclamos judiciales
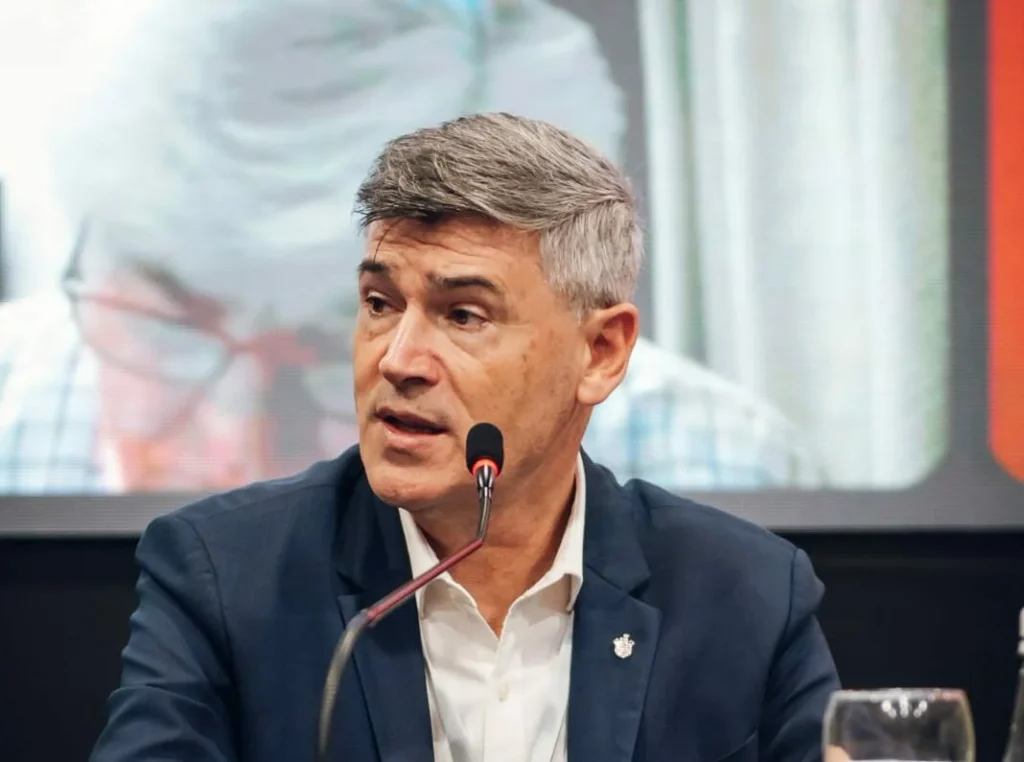
El intendente de Córdoba envió un proyecto al Concejo Deliberante para reformar el cobro sobre la actividad comercial e industrial. Un fallo de la Corte Suprema favorable al Banco Galicia y un reclamo empresario ante la Comisión Federal de Impuestos encendieron las alarmas en el municipio por el riesgo de demandas masivas y devolución de fondos.
El intendente de la ciudad de Córdoba, Daniel Passerini, solicitó al Concejo Deliberante un tratamiento con carácter de «urgente, prioritario e impostergable» para modificar el artículo 256 del Código Tributario Municipal. La iniciativa busca precisar los servicios públicos que justifican el cobro de la Contribución sobre la Actividad Comercial, Industrial y de Servicios (CIS), una de las principales fuentes de ingresos del municipio capitalino, ante el temor latente de reveses judiciales que pongan en jaque la estabilidad de las arcas locales.
La urgencia del Ejecutivo responde a la confluencia de dos frentes conflictivos. Por un lado, un fallo desfavorable de la Corte Suprema de Justicia de la Nación dictado en septiembre pasado en favor del Banco Galicia, en el que el máximo tribunal cuestionó la falta de precisión del municipio para fundamentar la prestación concreta de servicios que sostienen la tasa. Por otro lado, la empresa de logística Loginter S.A. presentó una denuncia ante la Comisión Federal de Impuestos argumentando que la tasa municipal se solapa e incumple la Ley de Coparticipación Federal.
Desde las áreas de Recursos Tributarios municipales advierten que, de no corregirse la redacción de la ordenanza antes del cierre del año lectivo, la Municipalidad quedaría expuesta a un escenario de vulnerabilidad jurídica. Esto podría desencadenar una multiplicación de impugnaciones administrativas, frenos en el cobro de la tasa a grandes empresas y eventuales pedidos de devolución de importes abonados, comprometiendo de manera directa la previsibilidad presupuestaria de la gestión.